建筑装饰及水暖管道零件制造产业投资状况分析
一、产业概述
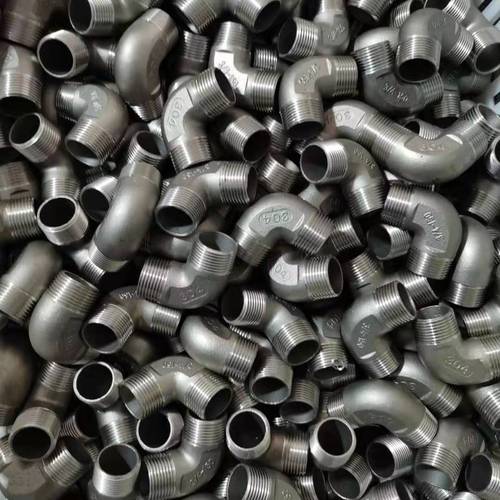
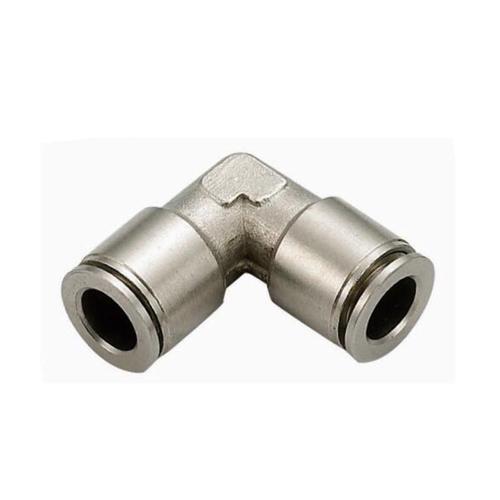
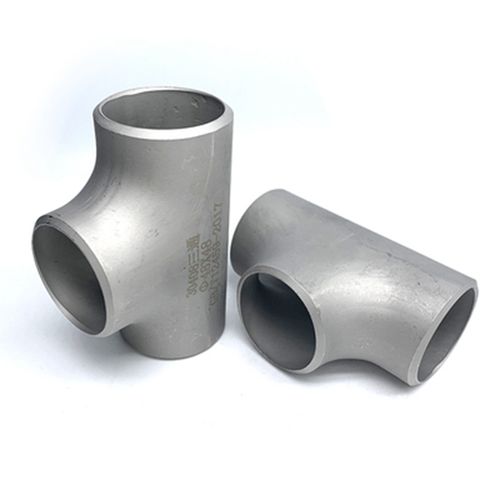
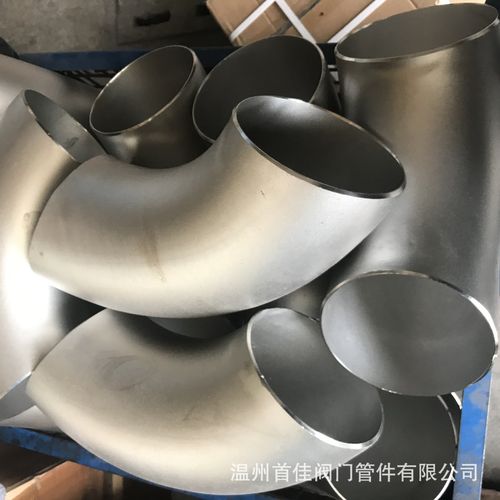
建筑装饰及水暖管道零件制造产业是建筑材料工业的重要组成部分,涵盖建筑装饰五金、水暖管道、卫浴配件、金属门窗、塑料管道及管件等产品的生产与加工。该产业上游连接钢铁、有色金属、塑料等原材料行业,下游对接房地产、基础设施建设和家庭装修市场,具有产业链长、关联度高的特点。水暖管道零件作为其中的核心门类,主要包括金属及塑料管道、管件、阀门、水龙头、暖气片及连接配件等,广泛应用于给排水、供暖、燃气输送等系统。
二、市场规模与增长趋势
伴随中国城镇化进程、老旧小区改造及“十四五”规划中对市政管网更新的部署,水暖管道零件市场需求保持稳定增长。根据中国建筑材料联合会数据,2023年水暖管道零件市场规模约3200亿元,同比增长5.8%。其中,塑料管道系统占比约45%,金属管道及配件占35%,阀门及水龙头等占20%。预计到2028年,市场规模有望突破4500亿元,年均复合增长率约6.5%。
区域分布上,产业集群主要集中在浙江(温州、台州)、广东(佛山、江门)、福建(南安)、河北(沧州)及江苏(无锡),上述地区贡献全国70%以上的产能。南安被誉为“中国水暖之都”,温州阀门占全国市场份额的60%以上。
三、投资环境分析
1. 政策驱动
- 国家发改委、住建部联合发布《关于加强城市地下市政基础设施建设的指导意见》,推动供水、排水、供热等管网更新,直接释放水暖管道零件需求。
- 新版《建筑给水排水设计标准》对管材耐腐蚀、环保性能提出更高要求,利好技术领先企业。
- “双碳”目标下,节能环保型管道(如PPR、PE-RT、薄壁不锈钢管)获得税收优惠和绿色信贷支持。
2. 市场需求驱动
- 城镇化率提升至66%以上,新增住宅及商业建筑拉动基本需求。
- 存量房翻新与二手房改造市场扩大,尤其是厨房、卫生间局部翻新对水暖配件需求旺盛。
- 北方清洁取暖政策推动暖气片、地暖管及配套阀门增长。
3. 原材料与成本因素
- 主要原材料为铜、钢、铝及PPR/PE等塑料粒子。2020年以来原材料价格波动较大,压缩中低端企业利润,但对具备规模采购和套期保值能力的企业形成壁垒。
- 人工成本持续上升,自动化生产线成为降低成本的必然选择。
四、竞争格局与投资机会
1. 竞争格局
- 高端市场:外资及国内头部企业(如伟星新材、联塑、盾安环境、埃美柯)占据,品牌、渠道和技术壁垒较高。
- 中低端市场:企业数量多、集中度低,同质化竞争严重,价格战频繁。
- 行业整合加速,环保不达标的小厂逐步退出,为并购投资创造机会。
2. 投资机会
- 智能水暖与管道系统:智能阀门、漏损监测、温控一体化系统等方向成长性高。
- 不锈钢管道及配件:受益于饮用水安全要求提升,替代传统镀锌管趋势明显。
- 出口市场:东南亚、中东、非洲等地区基建需求旺盛,中国水暖零件性价比优势突出。
- 二手设备及产线整合:以较低成本收购关停企业设备,经技术改造后承接中低端订单。
五、投资风险提示
- 房地产周期风险:新房开工面积下滑可能影响增量需求,投资回收周期拉长。
- 原材料价格波动风险:铜价、钢材价格剧烈波动直接影响毛利。
- 环保与安全生产风险:电镀、铸造等环节面临环保督查,不合规可能停产整顿。
- 应收账款风险:下游工程客户回款慢,导致现金流压力。
六、投资建议
- 优选赛道:重点投资塑料管道中的高端PPR/PE-RT管材、不锈钢水管、以及智能水暖控制系统。
- 布局产业集群:在浙江、福建、广东等配套成熟地区建厂或并购,降低物流与采购成本。
- 技术升级:引入自动化挤出、注塑及组装线,提升人均产值并稳定质量。
- 渠道协同:与建材超市、家装公司及工程代理商建立紧密合作,同时发展海外电商。
- 风险对冲:通过期货套保锁定铜、塑料等原料成本;对工程客户设定信用额度,降低坏账。
建筑装饰及水暖管道零件制造产业处于结构调整与升级阶段,短期受房地产波动影响,但中长期在管网更新、消费升级和出口拉动下仍具备较高投资价值。具备品牌、技术和渠道优势的企业将主导下一轮增长,投资者应重点跟踪头部企业动向及政策落地节奏。
如若转载,请注明出处:http://www.jwclcj.com/product/58.html
更新时间:2026-10-13 08:41:15